BCG、エージェンティック・コマース市場は2026年に12.5兆円規模と発表 若年層の41%が利用

ボストン コンサルティング グループ(BCG)が、日本国内におけるエージェンティック・コマースの将来展望に関する調査レポートを公表しました。本調査は、国内の18歳から74歳までの消費者3,606名を対象に実施され、購買活動やAIの活用状況などについて詳細な分析が行われています。
市場規模は調査対象消費市場の18%に到達
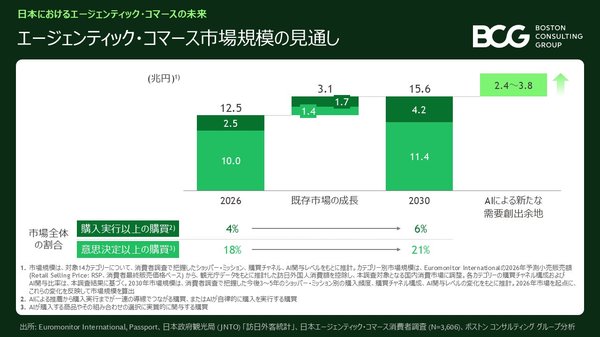
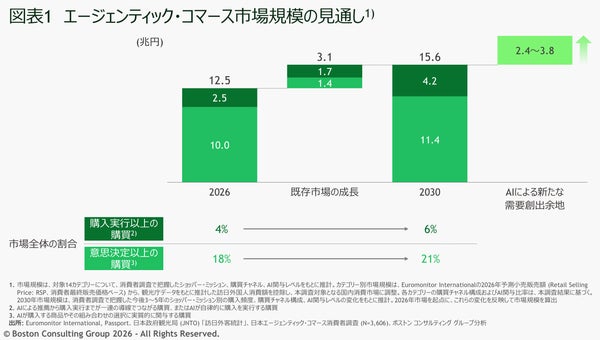
今回のレポートにおいて、エージェンティック・コマースは「AIが購買判断に影響を与える段階から、AIが実際の購入手続きまで実施する段階までの購買行動」として定義されています。AIによる推奨をベースに商品を選択し、実店舗やオンラインショップで購入するケースも含めて算出した結果、日本国内のエージェンティック・コマース市場は、2026年時点で12.5兆円の規模に達すると推計されています。これは、調査対象となった14カテゴリーの消費市場全体の18%に相当します。さらに2030年には15.6兆円まで拡大する見込みとなっています。
加えて、AIは購入意向を持ちながらも商品が見つからない、選択肢を比較しきれない、購入プロセスまでたどり着けないといった理由で失われていた需要を回復させる可能性があります。また、消費者の好みや生活背景を深く理解し、まだ顕在化していないニーズへの気づきを提供することで、新規需要を喚起すると考えられており、これらを考慮すると最大3.8兆円の追加的な需要創出の余地があると分析されています。
ショッパー・ミッションごとに異なるAIの提供価値
本レポートでは、消費者がその買い物で達成しようとする目的を示す「ショッパー・ミッション」に注目し、購買におけるAIの関与レベルと掛け合わせた分析が実施されています。AIの浸透状況や提供される価値は、買い物の目的によって大きく異なることが明らかになっています。
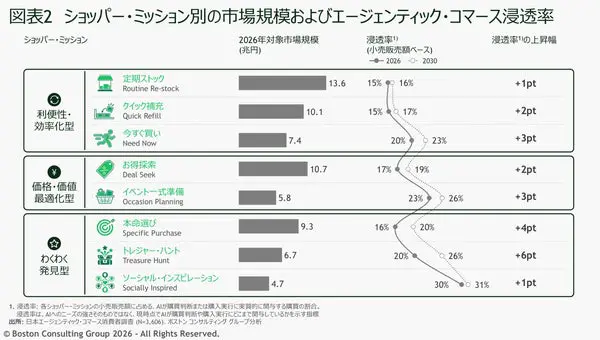
定番商品を定期的なサイクルでまとめて備蓄する「定期ストック」や、不足分を少量補充する「クイック補充」においては、手間をかけずに確実に購入できることが重視されます。AIで一度推奨された商品がデフォルトとして定着するため、企業にとっては先行者が優位性を確保しやすいとされています。
一方、「価格・価値最適化型」のショッパー・ミッションでは、目的や予算などの複数条件を踏まえて、より良い選択肢を発見することがAIの主要な提供価値となります。例えば、ホームパーティーやライフイベントに合わせて必要な商品をリストアップし、一式を揃える「イベント一式準備」のショッパー・ミッションにおけるAI浸透率は、2026年の23%から2030年には26%へ上昇する予測となっています。企業側としては、価格や機能面で比較検討されることになるため、これらの領域での最適化が求められます。
さらに、欲しい商品がある程度決まっている中で自分にフィットする最良の一品を探す「本命選び」は16%から20%へ、明確な目的を持たずに思いがけない商品との出会いを楽しむ「トレジャー・ハント」は20%から26%へと、「わくわく発見型」のショッパー・ミッションでは顕著な伸びが予想されています。AIが消費者の嗜好、スタイル、利用シーンを理解した上で、新鮮さや意外性のある提案を実施するため、企業にとってはブランドの世界観や商品の独創性が成否を分けることになります。AIはブランドと消費者の新しい接点となり、価格に依存しない価値を訴求し、高い支払い意欲を引き出すとされています。
カテゴリー別に見ると、消費者の買い物におけるAI浸透率は「ベビー&キッズ」が2026年時点で31%と最も高く、2030年には38%まで上昇する見通しとなっています。2026年時点の浸透率では、「コスメ」が29%、「書籍・雑誌・マンガ」「家具・インテリア・生活雑貨」がそれぞれ23%、「酒類」が21%、「ファッション&アパレル」が20%と続いています。専門知識が必要とされる、選択肢が豊富である、実物の確認が重要であるなど、商品選択に手間や負担がかかるカテゴリーほど、AIの浸透が進行している傾向が見られます。
若年層がエージェンティック・コマース支出の41%を占める
調査結果からは、若年層(18歳から29歳)においてエージェンティック・コマースの利用が進んでいることも判明しています。若年層は調査対象者全体の17%であるにもかかわらず、エージェンティック・コマース支出全体の41%を占めています。また、他の年代では既存の購買体験に課題がある場合や、購買判断に負荷がかかる場面を中心にAIが使用される傾向がある一方で、若年層では負荷の有無に関係なく、8つのショッパー・ミッションすべてでAIの浸透率が高く、購買プロセスに自然にAIを組み込んでいることが明らかになっています。
調査を担当したマネージング・ディレクター&パートナーの安琳氏は、次のようにコメントしています。「AIが情報支援にとどまらず、購買判断を動かし、さらに購入実行まで担う変化は、日本でもすでに始まっています。企業が問うべきは、『AIに選ばれるか否か』という受け身の問いにとどまりません。AIが何を基準に商品を選ぶかは、消費者がその買い物で何を成し遂げたいか、すなわちショッパー・ミッションによって大きく異なります。そしてミッションごとにAIが果たす役割が違えば、競争の構図も変わります。AIは機能と価格による競争の加速装置にも、ブランド価値の増幅装置にもなり得るのです。企業に求められるのは、こうした変化を早期に捉え、ミッションごとにAIが果たす役割を踏まえて機会を見出すことです。どこで自社の提供価値を磨き、どの顧客接点に投資するのかを見極め、次の成長と競争優位を築いていく必要があります」
レポートでは、消費財メーカー、小売り・ファッション企業、デバイス・メディア企業が、エージェンティック・コマースの拡大を踏まえて検討すべき論点や、早期に対応が必要な領域についても解説されています。
なお、調査対象カテゴリーは、調理済み食品・食事ソリューション、パーソナルケア、ファッション&アパレル、ペットケア、ベビー&キッズ、飲料、コスメ、加工食品・スナック・調味料、家具・インテリア・生活雑貨、日用必需品、家電・デジタル製品、酒類、書籍・雑誌・マンガ、生鮮食品の14カテゴリーとなっています。
調査レポートについて
本レポート「日本におけるエージェンティック・コマースの未来」は、Glanceの委託によってBCGが作成したものです。
調査概要
2026年8月、日本国内の18歳から74歳までの消費者3,606名を対象にオンライン調査が実施されました。上記14の商品・サービスカテゴリーについて、購買行動、AI利用状況、購買目的、AI関与レベル等が調査されています。
出典元:ボストン コンサルティング グループ(BCG)
参照元:https://prtimes.jp/main/html/rd/p/000000052.000145445.html